Os fundos imobiliários de shopping centers estão negociando com desconto em relação ao histórico, mas o nível elevado dos dividendos exige atenção antes de ser interpretado como geração recorrente de renda. Essa é a avaliação do BTG Pactual, que recomenda uma postura seletiva no segmento diante da combinação entre juros elevados, desaceleração do consumo e resultados extraordinários presentes nas distribuições.
Entre os FIIs acompanhados pelo banco, BPML11, GZIT11, HGBS11, HSML11, PMLL11 e VISC11 aparecem com recomendação de compra. O XPML11 permanece com indicação neutra. As recomendações representam a avaliação dos analistas do BTG e não constituem garantia de desempenho futuro.
Segundo Matheus Oliveira e Caio Araujo, responsáveis pelo relatório, os fundos de shopping negociam perto de 0,85 vez o valor patrimonial, abaixo da média histórica de aproximadamente 0,93 vez. O desconto reflete, entre outros fatores, o custo de capital elevado e a concorrência da renda fixa.
Uma eventual continuidade da queda da Selic e a redução dos prêmios de risco poderiam favorecer uma reprecificação das cotas. O BTG observa, porém, que o dividend yield elevado do setor precisa ser analisado em conjunto com a origem dos recursos distribuídos aos cotistas.
Nos fundos acompanhados pelo banco, as distribuições estão, em média ponderada pelo valor de mercado, aproximadamente 13% acima do resultado operacional recorrente, medido pelo FFO. Parte dessa diferença é sustentada por eventos extraordinários, como ganhos obtidos com a venda de imóveis.
Na prática, isso significa que olhar apenas para o dividend yield pode levar a uma percepção superior à capacidade estrutural de geração de caixa de alguns FIIs. A questão ganha importância em um momento no qual as vendas dos shopping centers apresentam perda de ritmo.
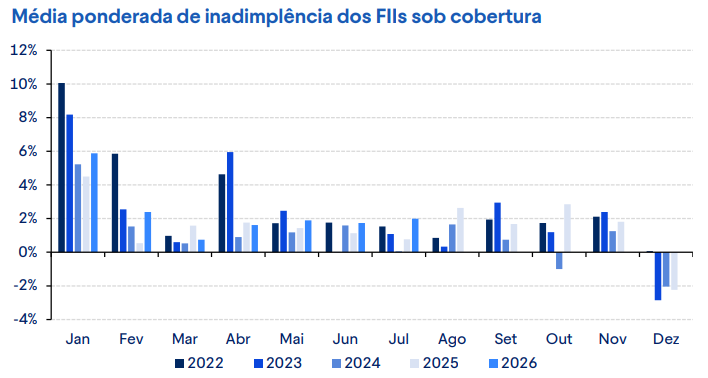
Os indicadores imobiliários, entretanto, ainda não mostram deterioração equivalente. A vacância permanece historicamente baixa, com mediana próxima de 4% a 5%, e o tráfego continua em níveis considerados razoáveis pelo BTG. A inadimplência avançou apenas marginalmente em relação a 2024 e 2025 e permanece distante dos níveis registrados em 2021.
O custo de ocupação dos lojistas também segue relativamente estável. Para o banco, esses números indicam que, até agora, a desaceleração das vendas não se transformou em pressão significativa sobre a capacidade dos lojistas de manter suas operações. A inadimplência, contudo, costuma reagir com atraso e pode piorar caso a fraqueza do varejo persista.
Entre os fundos com recomendação de compra, o BPML11 é visto pelo BTG como uma oportunidade de longo prazo devido ao desconto sobre o valor patrimonial e ao dividend yield de dois dígitos. O banco ressalva que parte das distribuições atuais ainda depende de resultados não recorrentes.
No GZIT11, a avaliação considera a localização dos ativos, a elevada ocupação e o desconto patrimonial. A evolução da tese depende, segundo os analistas, da conclusão de obras, da recuperação das receitas do Internacional Shopping e do impacto das obrigações financeiras sobre o caixa.
Para o HGBS11, o BTG destaca a maturidade do portfólio e a presença em São Paulo, mas observa que o resultado recorrente ainda não cobre integralmente as distribuições recentes. A posição de caixa e o cronograma financeiro também podem exigir desinvestimentos ou ajustes na estrutura de dívida.
O HSML11 recebe avaliação positiva principalmente após a venda parcial do Shopping Pátio Maceió, operação que permitiu realizar ganho de capital e reduzir endividamento e despesas financeiras. Já no PMLL11, o banco vê benefícios nas aquisições recentes e na maior exposição a ativos consolidados em São Paulo, embora acompanhe os possíveis efeitos do uso de cotas como pagamento nessas transações.
No VISC11, a avaliação favorável está apoiada na diversificação dos imóveis e no desempenho operacional. O XPML11, por sua vez, permanece neutro apesar da qualidade do portfólio e da avaliação positiva da gestão. O principal ponto de atenção é a diferença entre o resultado recorrente e os R$ 0,92 por cota atualmente distribuídos.
Segundo o BTG, as reservas do XPML11 conseguem sustentar os pagamentos no curto prazo, mas a manutenção desse patamar depende de novos ganhos com vendas de ativos ou de melhora mais consistente da operação.
Outro fator que entra nas projeções é a reforma tributária. A partir de 2027, a CBS passa a operar integralmente, enquanto o IBS ainda estará em transição. Para locações submetidas ao regime regular, a legislação prevê redução de 70% nas alíquotas dos dois tributos.
O relatório destaca que fundos listados que cumpram determinados requisitos de quantidade e concentração de cotistas não serão automaticamente contribuintes, mas poderão optar pelo regime regular. Permanecer fora dele elimina o recolhimento dos tributos sobre as receitas de locação, mas também impede o aproveitamento de créditos sobre determinados gastos e investimentos, questão especialmente relevante para shopping centers devido aos custos de energia, segurança, manutenção, limpeza, publicidade e obras.
Nesse cenário, a avaliação do BTG combina o desconto das cotas com a qualidade dos imóveis, geração recorrente de caixa e estrutura financeira. Para o banco, o setor ainda apresenta fundamentos operacionais saudáveis, mas dividendos elevados, isoladamente, não são suficientes para avaliar a sustentabilidade dos retornos.
| Ticker | Preço atual | P/VPA | DY anualizado | Recomendação do BTG | Preço justo* |
|---|---|---|---|---|---|
| BPML11 | R$ 86,89 | 0,73x | 12,7% | Compra | R$ 100,00 |
| GZIT11 | R$ 36,90 | 0,42x | 11,7% | Compra | R$ 43,00 |
| HGBS11 | R$ 18,62 | 0,92x | 11,0% | Compra | R$ 21,00 |
| HSML11 | R$ 84,30 | 0,85x | 10,7% | Compra | R$ 94,50 |
| PMLL11 | R$ 103,13 | 0,86x | 11,6% | Compra | R$ 121,00 |
| VISC11 | R$ 102,70 | 0,89x | 9,8% | Compra | R$ 123,50 |
| XPML11 | R$ 98,00 | 0,89x | 11,3% | Neutro | R$ 102,00 |