A forma como as empresas brasileiras recolhem impostos sobre suas vendas tornou-se um dos novos pontos de confronto na disputa pela Presidência da República. No centro da discussão está o split payment, mecanismo previsto na reforma tributária que permitirá separar automaticamente os tributos devidos no momento da liquidação de determinadas transações financeiras. A ferramenta é defendida pelo governo federal como instrumento de combate à sonegação, mas passou a ser questionada pela campanha de Flávio Bolsonaro (PL), sob o argumento de que poderá comprometer o capital de giro das empresas.
O embate ganhou força após a equipe econômica do candidato anunciar a intenção de extinguir o mecanismo caso ele seja eleito. A proposta provocou reação do ministro da Fazenda, Dario Durigan, que defendeu a ferramenta como parte da modernização do sistema tributário brasileiro. Por trás das declarações, entretanto, está uma discussão que envolve o momento de recolhimento dos impostos, o financiamento das atividades empresariais e a capacidade do Estado de combater fraudes.
Embora tenha se tornado tema eleitoral, o split payment ainda não está em funcionamento nas operações comerciais brasileiras. Sua implementação ocorrerá gradualmente, com previsão de utilização facultativa no segundo semestre de 2027, inicialmente em determinadas transações entre empresas.
O que é o split payment e como ele funciona
A expressão inglesa split payment significa, literalmente, pagamento dividido. Na prática, o mecanismo permite que o valor correspondente aos tributos de uma operação seja separado durante o processamento do pagamento, em vez de ingressar integralmente na conta do fornecedor para posterior recolhimento ao governo.
A ferramenta integra a reforma tributária do consumo, instituída pela Emenda Constitucional nº 132, de 2023, e regulamentada pela Lei Complementar nº 214, de 2025, posteriormente alterada pela Lei Complementar nº 227, de 2026.
O sistema está associado a dois novos tributos: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), administrado por estados e municípios. Juntos, eles formam o modelo brasileiro de Imposto sobre Valor Agregado (IVA) dual, destinado a substituir gradualmente tributos atualmente incidentes sobre o consumo.
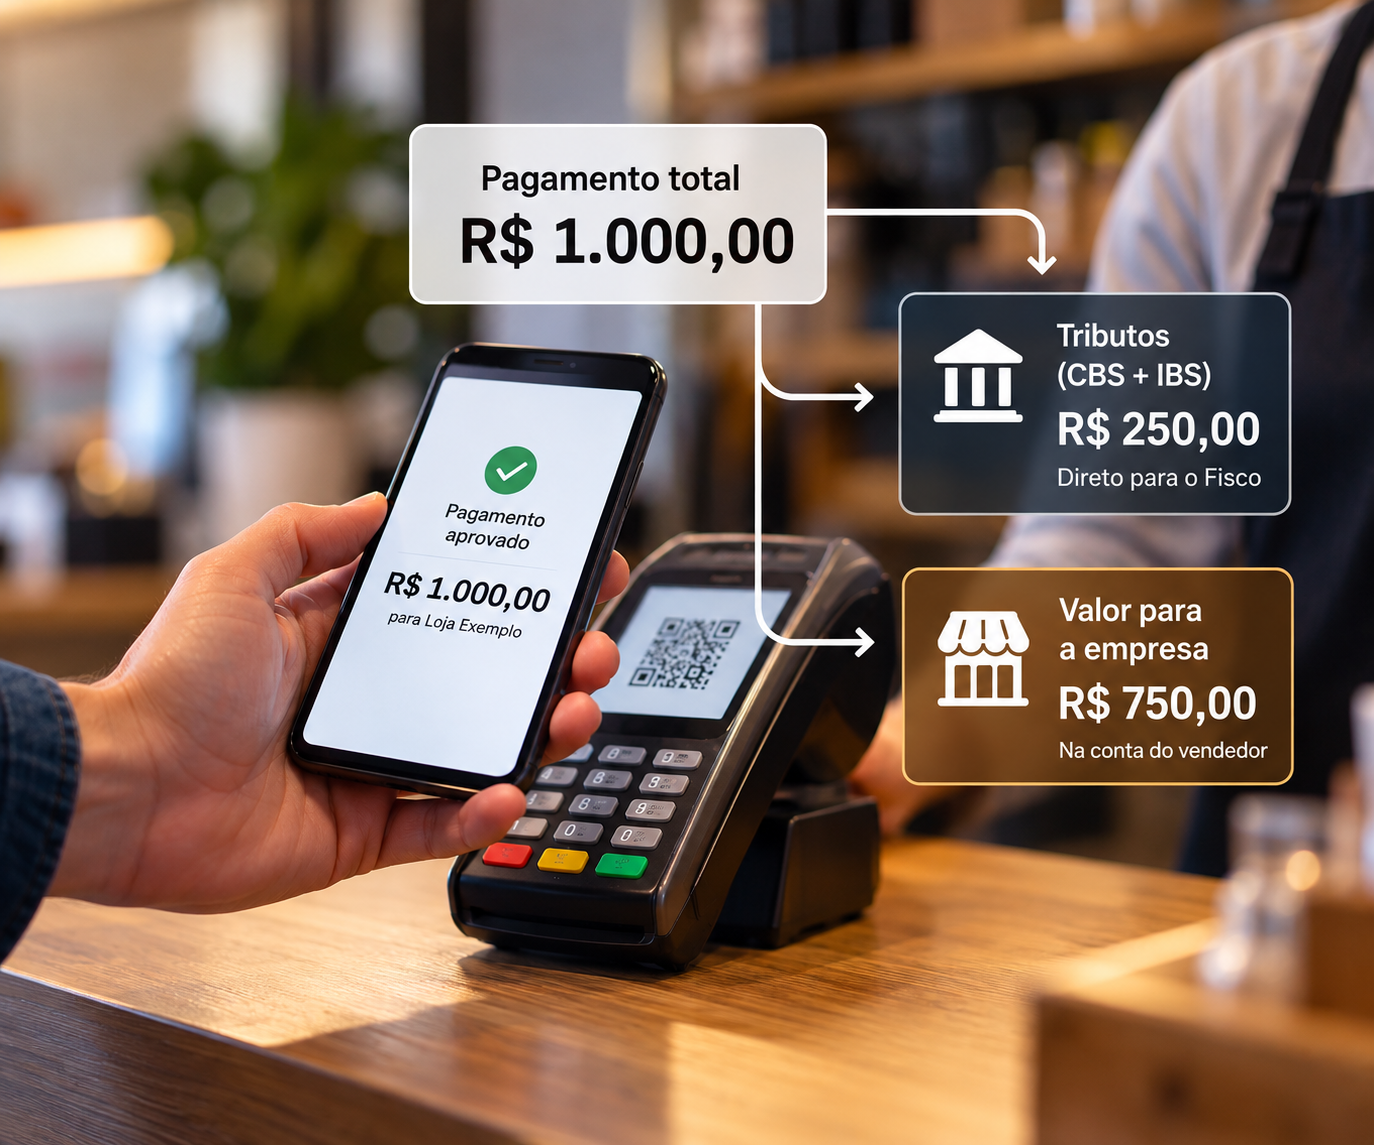
Para compreender o funcionamento, considere uma operação hipotética entre duas empresas no valor de R$ 1.000, com R$ 250 de CBS e IBS destacados na transação. Sem a separação automática, o fornecedor receberia o pagamento integral e posteriormente faria a apuração e o recolhimento dos tributos, considerando os créditos disponíveis.
Com o split payment, quando houver imposto efetivamente pendente de recolhimento, a instituição responsável pelo processamento do pagamento poderá direcionar a parcela tributária ao Fisco e transferir ao fornecedor apenas o valor restante. No exemplo, se os R$ 250 fossem integralmente devidos e sujeitos à separação, a empresa receberia R$ 750.
Esse exemplo ilustra a lógica básica do sistema, mas não significa que toda venda terá retenção integral do imposto destacado na nota fiscal. O modelo considera situações em que os tributos já tenham sido recolhidos ou possam ser compensados com créditos, evitando separações desnecessárias ou permitindo a devolução de valores recolhidos a maior.
Portanto, o split payment não cria um imposto adicional, não estabelece uma nova alíquota e não representa, por si só, aumento da carga tributária. Sua principal mudança está na forma e no momento em que os tributos são arrecadados.
Por que o governo considera o mecanismo importante
Uma das principais justificativas para a adoção do split payment está no combate à sonegação e às fraudes tributárias.
No sistema tradicional, existe um intervalo entre o recebimento do pagamento por uma empresa e o recolhimento dos impostos correspondentes. Durante esse período, os recursos permanecem sob controle do contribuinte, que deverá cumprir posteriormente suas obrigações fiscais.
O problema ocorre quando uma empresa recebe os valores de suas operações, mas deixa de recolher os tributos devidos. Além de provocar perdas de arrecadação, essa prática pode criar vantagens competitivas para negócios que descumprem a legislação em relação àqueles que pagam corretamente seus impostos.
Com a separação automática, o governo pretende reduzir essa possibilidade, vinculando o recolhimento tributário à própria liquidação financeira das operações abrangidas pelo sistema.
Outro objetivo é fortalecer o funcionamento dos créditos tributários. No modelo de IVA adotado pela reforma, as empresas poderão descontar determinados impostos pagos nas aquisições utilizadas em suas atividades, evitando a tributação cumulativa ao longo das cadeias produtivas.
A legislação, porém, vincula o aproveitamento desses créditos, como regra, à efetiva extinção do débito tributário correspondente à aquisição. O split payment oferece um caminho para assegurar esse recolhimento e dar maior previsibilidade à utilização dos créditos pelos compradores.
Para o governo, a combinação entre arrecadação automatizada, redução de fraudes e maior segurança na compensação tributária poderá melhorar a eficiência do sistema. Existe também a expectativa de que uma arrecadação mais eficaz contribua, no futuro, para reduzir a alíquota necessária à manutenção das receitas públicas.
Essa eventual redução, contudo, não é automática. Dependerá dos resultados efetivos do sistema, da evolução da arrecadação e das decisões relacionadas à política tributária.
Por que o capital de giro entrou no centro da discussão
A principal crítica ao split payment está relacionada à possibilidade de as empresas perderem parte da disponibilidade financeira que hoje possuem entre o recebimento das vendas e o pagamento dos impostos.
Esse intervalo pode funcionar como uma fonte temporária de recursos para financiar despesas operacionais, comprar mercadorias, pagar fornecedores e administrar necessidades de caixa.
Quando o tributo é separado automaticamente, o dinheiro correspondente deixa de ficar disponível para essas finalidades, desde que ainda exista imposto a recolher e a operação esteja sujeita ao mecanismo.
O impacto pode ser particularmente relevante para empresas que trabalham com margens reduzidas, recebem rapidamente pelas vendas e precisam financiar estoques ou despesas antes de receber novos pagamentos.
Entretanto, há uma diferença importante entre a preocupação financeira e a afirmação de que todas as empresas perderão imediatamente uma parcela expressiva do faturamento.
O desenho previsto para o split payment contempla o aproveitamento de créditos tributários, a verificação de recolhimentos já realizados e a restituição de valores eventualmente separados em excesso. Além disso, o calendário de implantação restringe inicialmente o alcance da ferramenta.
Na prática, o efeito sobre o capital de giro dependerá das características de cada empresa, da composição de seus créditos, dos prazos de pagamento e recebimento e da modalidade de separação utilizada.
Negócios que já tenham quitado seus tributos ou disponham de créditos suficientes poderão não sofrer a retenção prevista no exemplo mais simples. Em contrapartida, empresas com poucos créditos e recebimentos antecipados poderão enfrentar maior necessidade de planejamento financeiro.
A questão econômica, portanto, não se resume à existência do mecanismo, mas à capacidade de sua implementação preservar a liquidez das empresas sem comprometer o objetivo de garantir o recolhimento tributário.
O split payment atingirá pequenos comerciantes e consumidores?
Um dos pontos que mais geraram dúvidas no debate eleitoral é o alcance efetivo da ferramenta.
Apesar de a legislação estabelecer uma estrutura ampla para a utilização do split payment, o modelo operacional previsto para a fase inicial será mais restrito. Segundo as informações divulgadas pela Receita Federal, a utilização em 2027 será facultativa e direcionada a determinadas transações entre pessoas jurídicas.
Isso significa que compras realizadas por consumidores pessoas físicas em supermercados, farmácias, restaurantes e outros estabelecimentos varejistas não estarão abrangidas pela etapa inicial anunciada.
Também não está prevista, nessa primeira fase, a aplicação do mecanismo às vendas realizadas por microempreendedores individuais (MEIs). Empresas enquadradas no Simples Nacional terão tratamento específico, com utilização vinculada às condições de aproveitamento de créditos tributários.
Outro aspecto importante é que o sistema não está programado para alcançar imediatamente todos os meios de pagamento. A implantação começará por instrumentos selecionados de transferência e cobrança, enquanto operações com cartões de crédito e débito não integram a primeira etapa operacional anunciada.
Essa delimitação não significa que o mecanismo jamais poderá alcançar o varejo ou outros meios de pagamento. A legislação prevê implementação gradual e contempla hipóteses mais amplas, cuja efetivação dependerá de regulamentação, desenvolvimento tecnológico e decisões futuras.
Por isso, é incorreto apresentar o split payment como uma retenção automática e generalizada sobre todas as vendas do comércio brasileiro a partir de 2027.
Como ficam os pagamentos parcelados e os créditos tributários
A legislação estabelece que, nas operações com pagamento parcelado, a separação dos tributos deverá ocorrer proporcionalmente na liquidação financeira das parcelas, quando houver imposto pendente de recolhimento.
Isso não significa que o tributo será necessariamente retido em todas elas. Se o valor devido já tiver sido quitado, não haverá necessidade de novo recolhimento sobre a mesma obrigação.
O modelo também prevê diferentes formas de processamento.
Em operações nas quais o sistema consegue consultar previamente as informações fiscais, será possível verificar se existe imposto efetivamente pendente e qual valor deverá ser separado. Essa modalidade tem sido chamada de split payment superinteligente.
Em outros meios de pagamento, a separação poderá ocorrer com base nas informações fornecidas para a transação, sem consulta prévia aos sistemas fiscais. Nesses casos, eventual valor recolhido em excesso deverá ser restituído ao fornecedor dentro do prazo previsto.
O prazo de restituição é um elemento relevante para a avaliação do impacto financeiro. Quanto maior o intervalo entre a retenção e a devolução de valores, maior poderá ser a pressão sobre a liquidez das empresas.
Assim, a eficiência tecnológica do sistema e a rapidez na apuração dos créditos serão decisivas para determinar seus efeitos reais sobre a atividade econômica.
O que defendem Flávio Bolsonaro e o governo federal
A discussão ganhou dimensão eleitoral após a ex-presidente da Caixa Econômica Federal Daniella Marques, integrante da equipe de campanha de Flávio Bolsonaro, afirmar que o candidato pretende acabar com o split payment.
Segundo ela, a ferramenta poderá asfixiar o capital de giro de pequenos negócios que já enfrentam dificuldades financeiras.
O próprio Flávio Bolsonaro também passou a questionar o mecanismo, associando a antecipação do recolhimento tributário à redução dos recursos disponíveis para o funcionamento das empresas. O candidato defende uma revisão de aspectos da reforma tributária e afirma que pretende buscar uma redução da carga de impostos.
A posição contrasta com a do governo federal, que considera o split payment uma peça importante do novo modelo de arrecadação.
O ministro da Fazenda, Dario Durigan, reagiu às críticas afirmando que a oposição ao mecanismo favorece quem pratica fraudes. Na avaliação do governo, a separação automática dos tributos poderá reduzir a sonegação e beneficiar empresas que cumprem regularmente suas obrigações fiscais.
As duas posições partem de preocupações distintas. A campanha de Flávio enfatiza o risco de restrição financeira para os negócios, enquanto o governo destaca a necessidade de combater a inadimplência tributária e assegurar condições mais equilibradas de concorrência.
Entretanto, a avaliação dos efeitos econômicos exige distinguir o mecanismo previsto em lei da versão limitada que está sendo preparada para a implantação inicial.
A defesa do capital de giro não elimina a necessidade de enfrentar a sonegação. Da mesma forma, o objetivo de melhorar a arrecadação não dispensa uma análise dos custos operacionais e financeiros impostos aos contribuintes.
Um presidente poderá simplesmente acabar com o split payment?
A promessa de extinguir o mecanismo envolve uma questão institucional relevante.
O split payment não é apenas uma ferramenta administrativa criada por decisão isolada do governo federal. Ele está previsto na legislação complementar que regulamenta a reforma tributária, aprovada pelo Congresso Nacional.
Por isso, sua eliminação ou alteração estrutural exigiria mudanças nas regras legais, sujeitas ao processo legislativo. A regulamentação e a implementação operacional também envolvem competências compartilhadas entre a Receita Federal e o Comitê Gestor do IBS, responsável pela administração do tributo de estados e municípios.
Um eventual novo governo poderá propor modificações, rever prioridades de implementação e negociar alterações com o Congresso e os demais entes federativos. Isso, porém, é diferente de possuir competência para revogar unilateralmente todo o mecanismo.
A discussão também precisa considerar que a reforma tributária reorganiza a arrecadação de União, estados e municípios. Mudanças em instrumentos de recolhimento e fiscalização podem afetar não apenas a administração federal, mas o funcionamento do sistema tributário compartilhado.
Quando o split payment começará a funcionar
O calendário de implantação é outro ponto que merece atenção.
Embora a cobrança dos novos tributos comece a avançar em 2027, o split payment não estará integralmente operacional em janeiro daquele ano.
A previsão divulgada pelas autoridades responsáveis é que o mecanismo fique disponível no segundo semestre de 2027, inicialmente de forma facultativa e restrita a determinadas operações entre empresas.
A Receita Federal anunciou para 15 de outubro de 2026 o início de uma etapa de testes de integração entre prestadores de serviços de pagamento e a plataforma pública do split payment.
Essa fase será realizada em ambiente controlado, sem processamento definitivo de transações reais e sem impacto sobre consumidores. O objetivo é verificar o funcionamento tecnológico do sistema antes de sua utilização efetiva.
Ainda não existe uma data geral definida para que o split payment se torne obrigatório em todas as operações potencialmente abrangidas pela legislação.
O cronograma poderá ser ajustado conforme a evolução dos testes, a regulamentação e a capacidade de integração entre instituições financeiras, empresas e administrações tributárias.
O que realmente está em jogo para a economia brasileira
O confronto eleitoral em torno do split payment revela uma discussão mais ampla sobre os efeitos econômicos da reforma tributária.
De um lado, a automatização do recolhimento pode reduzir oportunidades de fraude, aumentar a segurança na utilização de créditos e diminuir distorções competitivas provocadas pelo não pagamento de impostos.
De outro, a mudança exige atenção à liquidez das empresas, especialmente daquelas que dependem de prazos de recebimento e pagamento para financiar suas operações.
A eficiência do mecanismo dependerá não apenas da capacidade do governo de arrecadar, mas também da qualidade dos sistemas tecnológicos, da velocidade de restituição de créditos e da previsibilidade das regras aplicáveis aos contribuintes.
Também será necessário avaliar os custos de adaptação para instituições financeiras e empresas, os procedimentos de conciliação entre documentos fiscais e pagamentos e os efeitos sobre diferentes setores produtivos.
O debate eleitoral colocou o split payment sob os holofotes antes mesmo de sua entrada em funcionamento. Mas a escolha entre manter, modificar ou extinguir o mecanismo não pode ser reduzida à ideia de que toda retenção automática comprometerá as empresas ou de que qualquer oposição à ferramenta representa defesa da sonegação.
O desafio será conciliar arrecadação eficiente, segurança jurídica e preservação do capital de giro. É nesse equilíbrio, e não apenas no confronto entre as campanhas presidenciais, que estarão os principais efeitos da medida sobre o ambiente de negócios brasileiro.